Ränta på ränta: så blir tusen kronor i månaden en miljon
Tusen kronor i månaden låter inte mycket. Men får pengarna växa i 30 år kan de bli över en miljon, och mer än två tredjedelar av det har du aldrig satt in själv. Det är ränta på ränta. Här är hur det fungerar, vad som gör störst skillnad, och vad det kostar att vänta.
 Christian WadénPublicerad
Så fungerar ränta på ränta
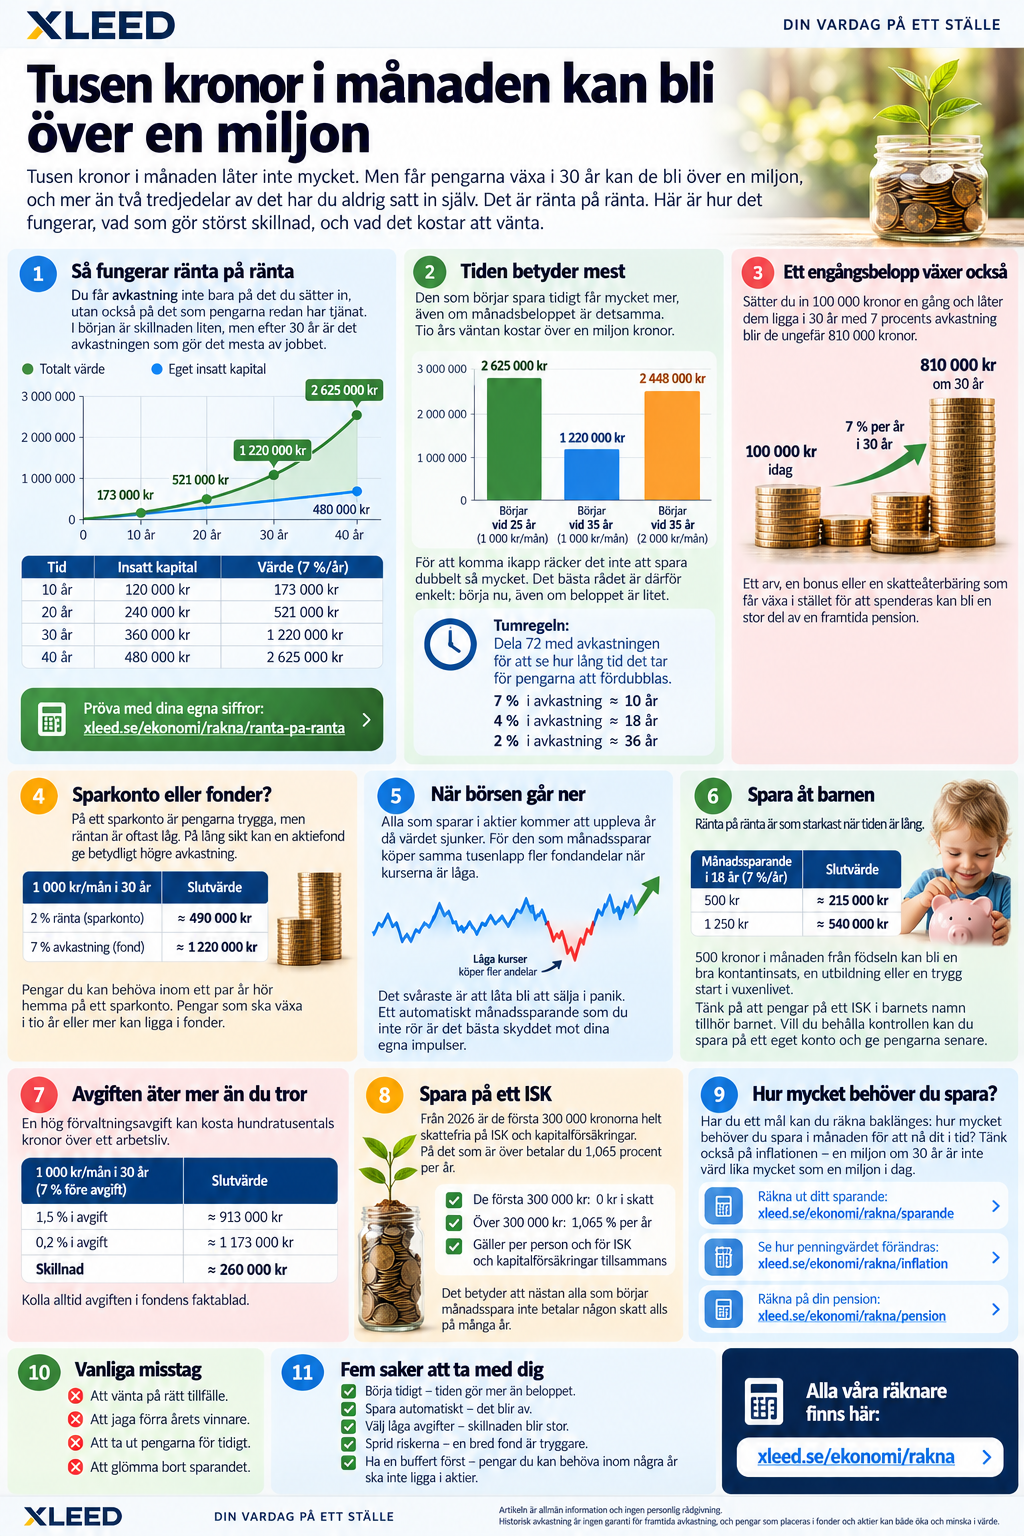
När ditt sparande växer får du avkastning inte bara på det du har satt in, utan också på det som pengarna redan har tjänat. Första året är skillnaden liten. Efter tio år märks den. Efter 30 år är det avkastningen som gör det mesta av jobbet.
Räkneexemplen här bygger på 1 000 kronor i månaden och 7 procent om året, ungefär vad en bred global aktiefond har gett i snitt över lång tid. Det är ingen garanti. Vissa år går det ner, ibland mycket, och det man vet om gamla år säger inget säkert om framtiden.
Efter 10 år har du satt in 120 000 kronor, och sparandet är värt ungefär 173 000.
Efter 20 år har du satt in 240 000 kronor, och sparandet är värt ungefär 521 000.
Efter 30 år har du satt in 360 000 kronor, och sparandet är värt ungefär 1 220 000.
Efter 40 år har du satt in 480 000 kronor, och sparandet är värt ungefär 2 625 000.
Miljonen passeras efter ungefär 27 och ett halvt år. Lägg märke till hur kurvan tar fart: de sista tio åren växer sparandet med mer än hela värdet efter 30 år.
Pröva med dina egna siffror: xleed.se/ekonomi/rakna/ranta-pa-ranta
Tiden betyder mest
Den som börjar spara 1 000 kronor i månaden vid 25 har ungefär 2,6 miljoner vid 65. Den som väntar till 35 har ungefär 1,2 miljoner. Tio års väntan kostar alltså över en miljon kronor, trots att det bara handlar om 120 000 kronor mindre insatt.
För att komma ikapp räcker det inte att spara dubbelt så mycket. Med 2 000 kronor i månaden från 35 års ålder blir det ungefär 2,4 miljoner, fortfarande mindre än den som började tio år tidigare med hälften så mycket.
Det bästa rådet är därför enkelt: börja nu, även om beloppet är litet. Det går alltid att öka senare.
Det fungerar också åt andra hållet. Den som sparar 1 000 kronor i månaden i tio år och sedan slutar, men låter pengarna ligga kvar, har ungefär 700 000 kronor efter ytterligare 20 år. De första tio åren gör alltså mer än hälften av jobbet, även om man aldrig sätter in en krona till.
Tumregeln som gör det lätt att räkna
Vill du snabbt veta hur lång tid det tar för pengarna att fördubblas, dela 72 med avkastningen i procent. Med 7 procent om året tar det ungefär 10 år. Med 4 procent tar det ungefär 18 år, och med 2 procent hela 36 år.
Regeln visar också varför några procentenheter spelar så stor roll. Med 7 procent fördubblas pengarna tre gånger på 30 år och blir åtta gånger så mycket. Med 2 procent hinner de inte ens fördubblas en gång.
Ett engångsbelopp växer också
Ränta på ränta gäller inte bara månadssparande. Sätter du in 100 000 kronor en gång och låter dem ligga i 30 år med 7 procents avkastning blir de ungefär 810 000 kronor. Ett arv, en bonus eller en skatteåterbäring som får växa i stället för att spenderas kan alltså bli en stor del av en framtida pension.
Sparkonto eller fonder?
På ett sparkonto är pengarna trygga. Insättningsgarantin skyddar upp till motsvarande 100 000 euro per person och bank, och värdet går aldrig ner. Men räntan är oftast bara några procent, och efter inflationen blir det ofta nästan ingenting kvar.
Samma 1 000 kronor i månaden i 30 år blir ungefär 490 000 kronor med 2 procents ränta, mot 1 220 000 med 7 procents avkastning i en aktiefond. Skillnaden är priset för tryggheten.
En bra tumregel: pengar du kan behöva inom ett par år, som bufferten eller en kontantinsats du snart ska använda, hör hemma på ett sparkonto. Pengar som ska växa i tio år eller mer kan ligga i fonder.
När börsen går ner
Alla som sparar i aktier kommer att uppleva år då värdet sjunker, ibland med 20 eller 30 procent. Det känns tungt, men för den som månadssparar är det inte bara dåligt. När kurserna är låga köper samma tusenlapp fler fondandelar, och när börsen sedan återhämtar sig växer de andelarna också.
Det svåraste är att låta bli att sälja i panik. Den som sålde när börsen var som lägst och väntade på bättre tider har historiskt ofta missat uppgången efteråt. Ett automatiskt månadssparande som du inte rör är det bästa skyddet mot dina egna impulser.
Spara åt barnen
Ränta på ränta är som starkast när tiden är lång, och ingen har längre tid framför sig än ett barn. Sätter du in 500 kronor i månaden från födseln blir det ungefär 215 000 kronor när barnet fyller 18, med 7 procents avkastning. Själv har du satt in 108 000.
Med 1 250 kronor i månaden blir det ungefär 540 000 kronor. Det kan bli en kontantinsats till en första bostad, en utbildning eller en trygg start i vuxenlivet.
Tänk på att pengar på ett ISK i barnets namn tillhör barnet. När hen fyller 18 bestämmer hen själv över dem. Vill du behålla kontrollen kan du spara på ett eget konto och ge pengarna senare.
Avgiften äter mer än du tror
En förvaltningsavgift på 1,5 procent låter liten. Men den dras varje år, på hela beloppet, och då slår ränta på ränta åt fel håll.
Med 1 000 kronor i månaden i 30 år och 7 procents avkastning före avgift blir det ungefär 913 000 kronor med en avgift på 1,5 procent. Med en indexfond som tar 0,2 procent blir det ungefär 1 173 000 kronor. Skillnaden är 260 000 kronor, bara i avgifter.
Kolla därför avgiften innan du väljer fond. Den står alltid i fondens faktablad.
Spara på ett ISK
För de flesta är ett investeringssparkonto, ISK, det enklaste sättet att spara i fonder och aktier. Du betalar ingen skatt när du säljer eller får utdelning. I stället betalar du en schablonskatt på kontots värde.
Från och med 2026 är de första 300 000 kronorna helt skattefria. Gränsen gäller per person och för ISK och kapitalförsäkringar tillsammans. På det som är över betalar du 1,065 procent i skatt för 2026. Har du 500 000 kronor blir skatten alltså ungefär 2 130 kronor om året, och har du under 300 000 betalar du ingenting.
Det betyder att nästan alla som börjar månadsspara inte betalar någon skatt alls på många år.
Hur mycket behöver du spara?
Har du ett mål, en kontantinsats, en resa eller en buffert, kan du räkna baklänges: hur mycket behöver du lägga undan i månaden för att nå dit i tid? xleed.se/ekonomi/rakna/sparande
Tänk också på inflationen. En miljon om 30 år är inte värd lika mycket som en miljon i dag. Med 2 procent i inflation om året motsvarar den ungefär 550 000 kronor i dagens pengar. Se hur penningvärdet har förändrats bakåt i tiden: xleed.se/ekonomi/rakna/inflation
Och vill du veta hur sparandet passar ihop med din framtida pension: xleed.se/ekonomi/rakna/pension
Vanliga misstag
Att vänta på rätt tillfälle. Ingen vet när börsen är som lägst. Den som väntar på det perfekta läget brukar vänta för länge.
Att jaga förra årets vinnare. Fonden som gick bäst förra året är sällan den som går bäst nästa år, men den har ofta höga avgifter.
Att ta ut pengarna för tidigt. Varje uttag avbryter ränta på ränta. Tusen kronor som tas ut i dag kan vara åtta tusen kronor om 30 år.
Att glömma bort sparandet helt. Se över det en gång om året: är avgifterna fortfarande låga, och passar risken din situation?
Fem saker att ta med dig
Börja tidigt. Tiden gör mer än beloppet.
Spara automatiskt. Ett månadssparande som dras direkt efter lönen blir av.
Välj låga avgifter. Skillnaden blir hundratusentals kronor över ett arbetsliv.
Sprid riskerna. En bred fond med många bolag är tryggare än några få aktier.
Ha en buffert först. Pengar du kan behöva inom några år ska inte ligga i aktier.
Alla våra räknare finns här: xleed.se/ekonomi/rakna
Artikeln är allmän information och ingen personlig rådgivning. Historisk avkastning är ingen garanti för framtida avkastning, och pengar som placeras i fonder och aktier kan både öka och minska i värde.
Kommentarer
Logga in för att kommentera.